投稿日:2021年12月3日
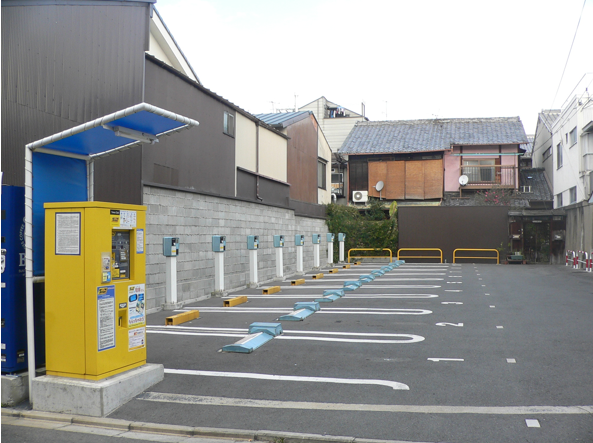
時間貸駐車場を運営する会社に土地を賃貸した個人地主に対し東京都が個人事業税を課した事案で、令和3年8月26日、東京高裁は原審の判決を支持し東京都の請求を棄却しました。
地主が所得税の確定申告を行ったところ、東京都は「個人事業税の課税対象となる駐車場業を営む者に該当する」として個人事業税の賦課決定処分を行いました。
これに対し、地主は「時間貸駐車場を運営する会社に土地を貸しているに過ぎず、自ら駐車場業を行っている訳ではない」と賦課決定処分の取り消しを主張しています。
一審の東京地裁は地主の請求を認め、東京都が控訴したところ、二審(東京高裁)でも「個人事業税の対象となる駐車場業とは、個人地主が事業と言える程度の形態で有料の駐車場が営まれていることが必要であり、本件地主自身が駐車場業を営んでいる訳ではない。」と原審の判断を支持し、東京都の主張を斥けました。
本件について東京都が最高裁への上告を断念したことが分かりました。つまり、判決が確定したことになります。
現在東京都は「駐車場業」の認定基準について見直しを行っています。
東京都に限らず、他の都道府県でも駐車場業に該当するか否かの判断は、自ら駐車場業を行う者に限らず、土地を事業者に貸し付けている場合も含まれるとしています。
東京都の基準見直しは、同様の基準を採用している他の都道府県にも影響を与える可能性があります。
駐車場業を営む会社に土地を貸し付けている地主の方、要注目ですよ!
2015.12.14
2026.9.16
2019.12.9
2021.8.9

2026.9.11
2024.4.30

2025.12.4
2026.8.24
2026.10.2
2025.9.1
© 2014-2026 YOSHIZAWA INHERITANCE OFFICE