投稿日:2026年11月11日
令和8年11月9日(月)、吉澤塾相続研究会<第90回ZOOM勉強会>を実施しました。
今月は年明け1月1日から適用となる貸付用不動産の評価方法見直しについて解説しました。
『どうなる、貸付用不動産の評価』
①相続開始前5年以内に取得した貸付用不動産の評価
②不動産小口化商品の評価
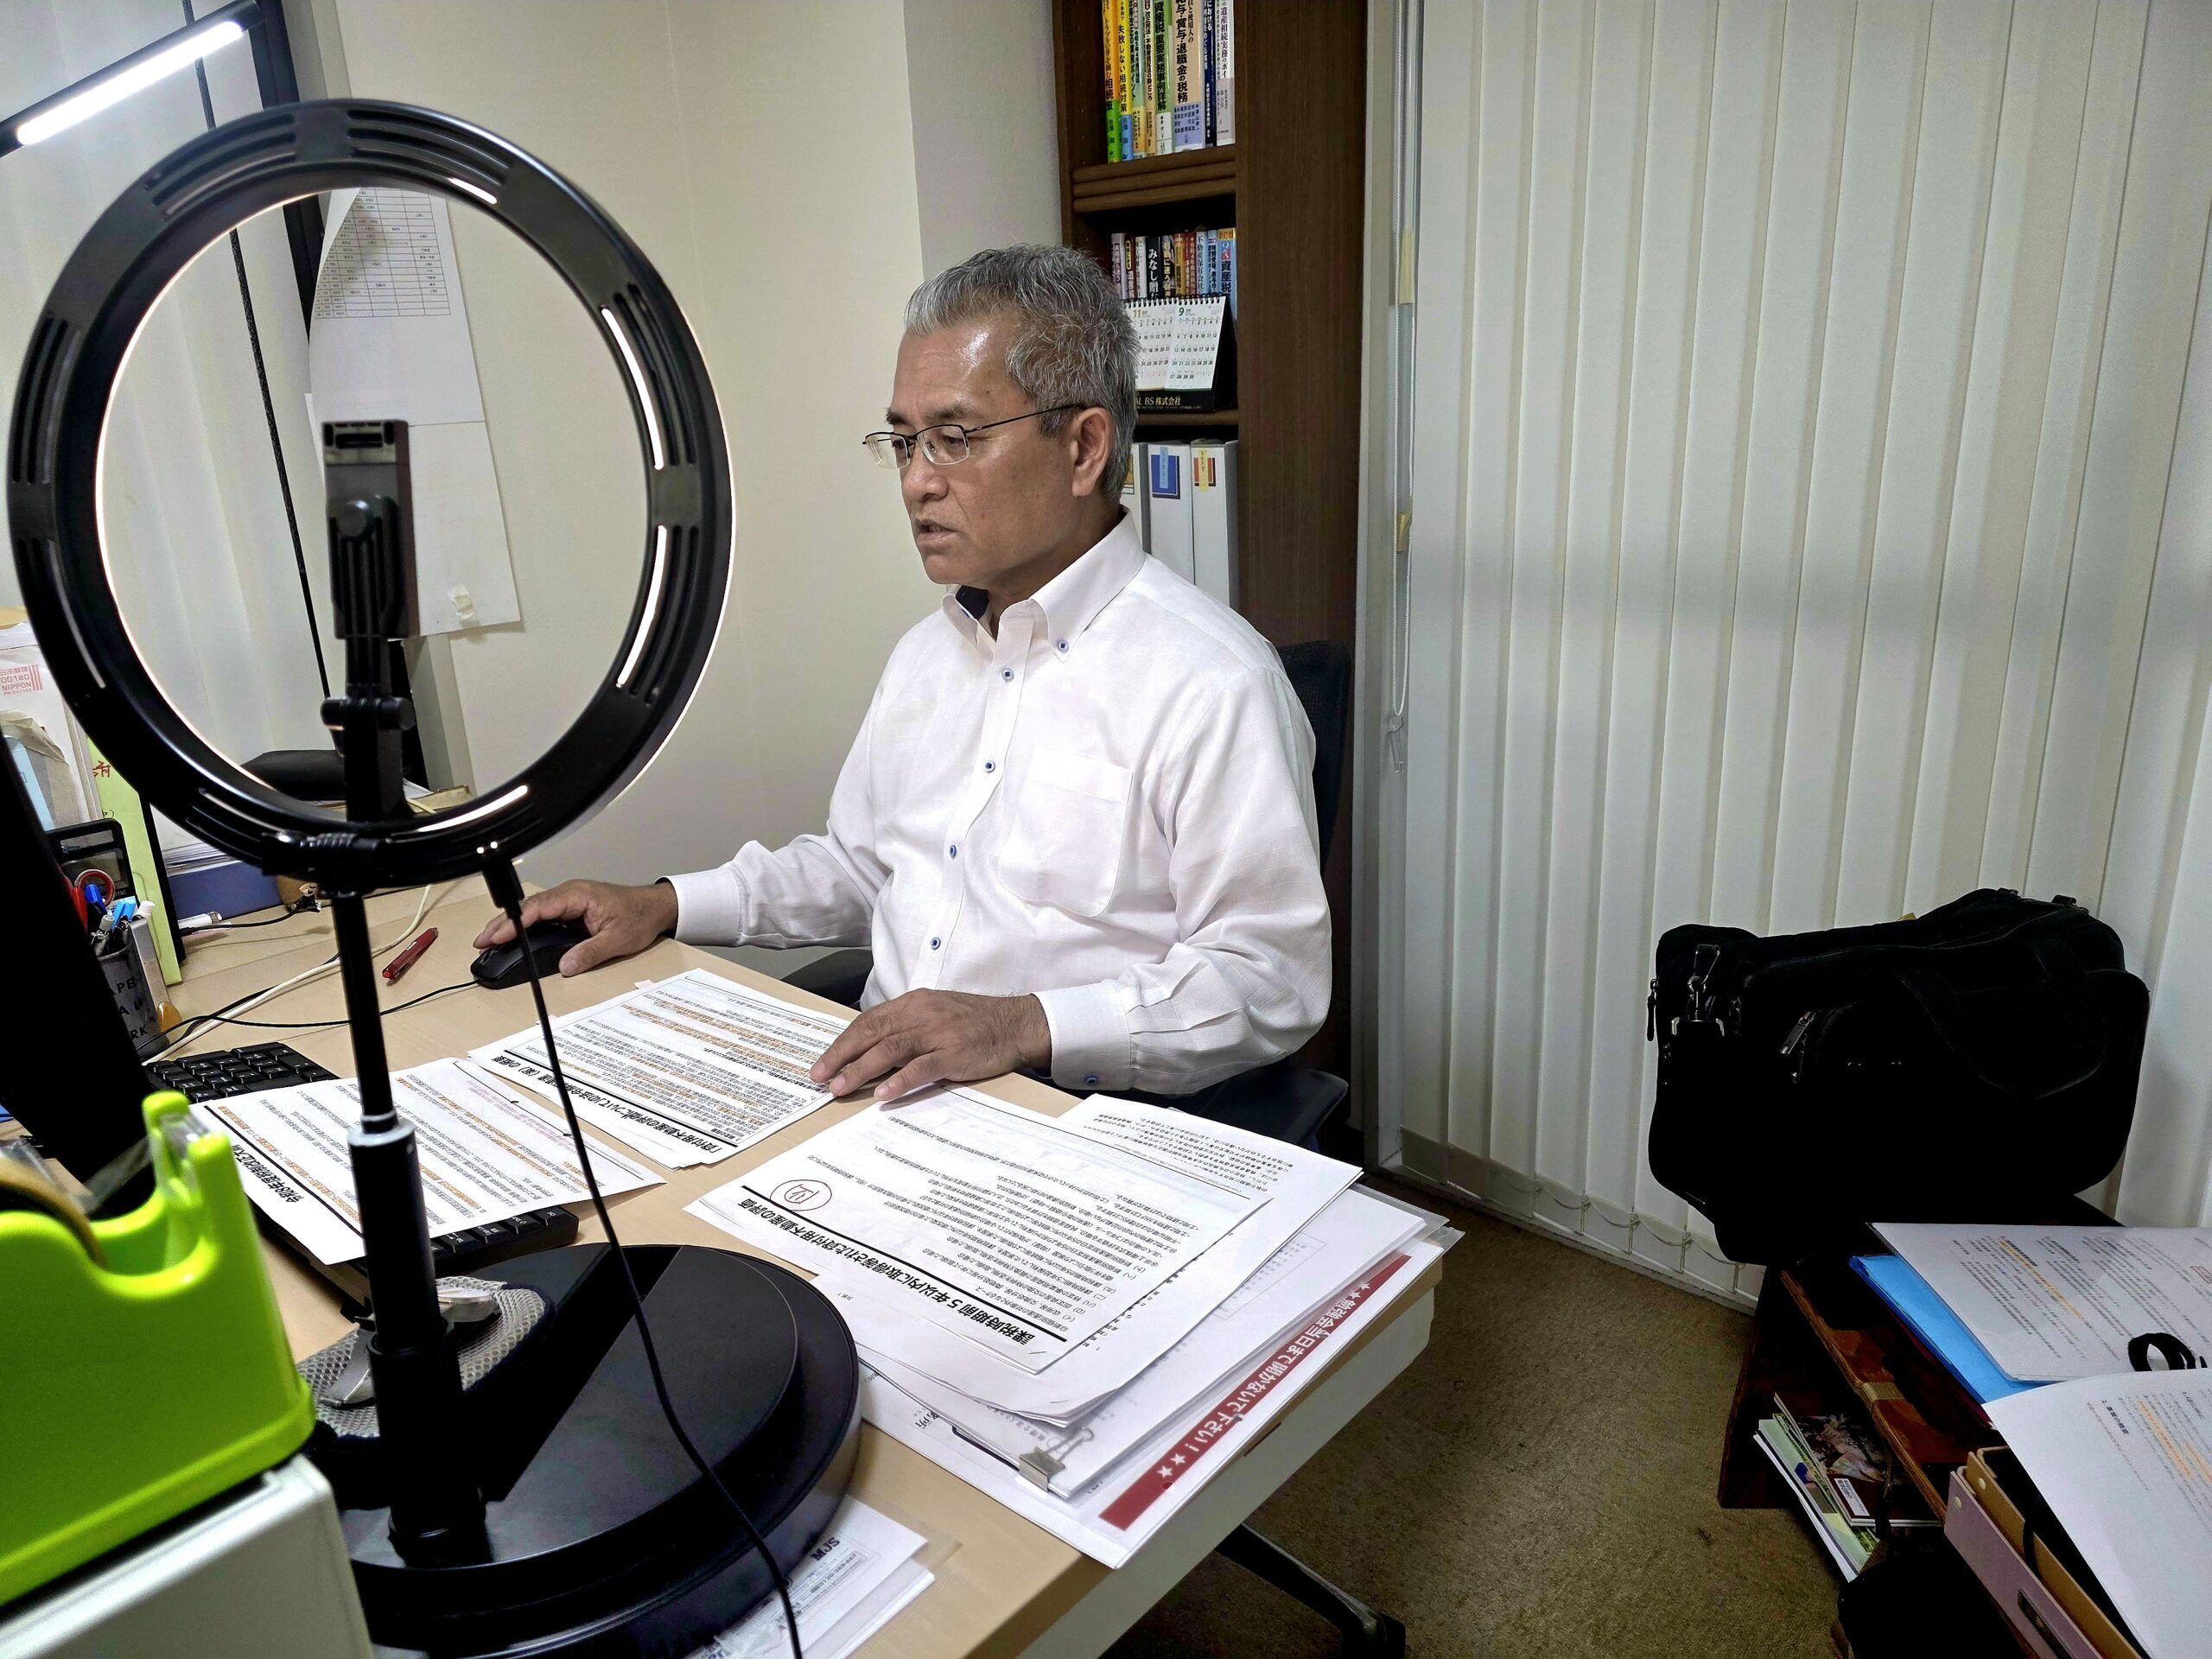
昨年12月に発表された「令和8年度税制改正大綱」に突如として現れた「貸付用不動産の評価方法の見直し」。
今回は9月18日に募集が開始されたパブリック・コメント『「貸付用不動産の評価について」の法令解釈通達(案)の概要』を基に解説しました。
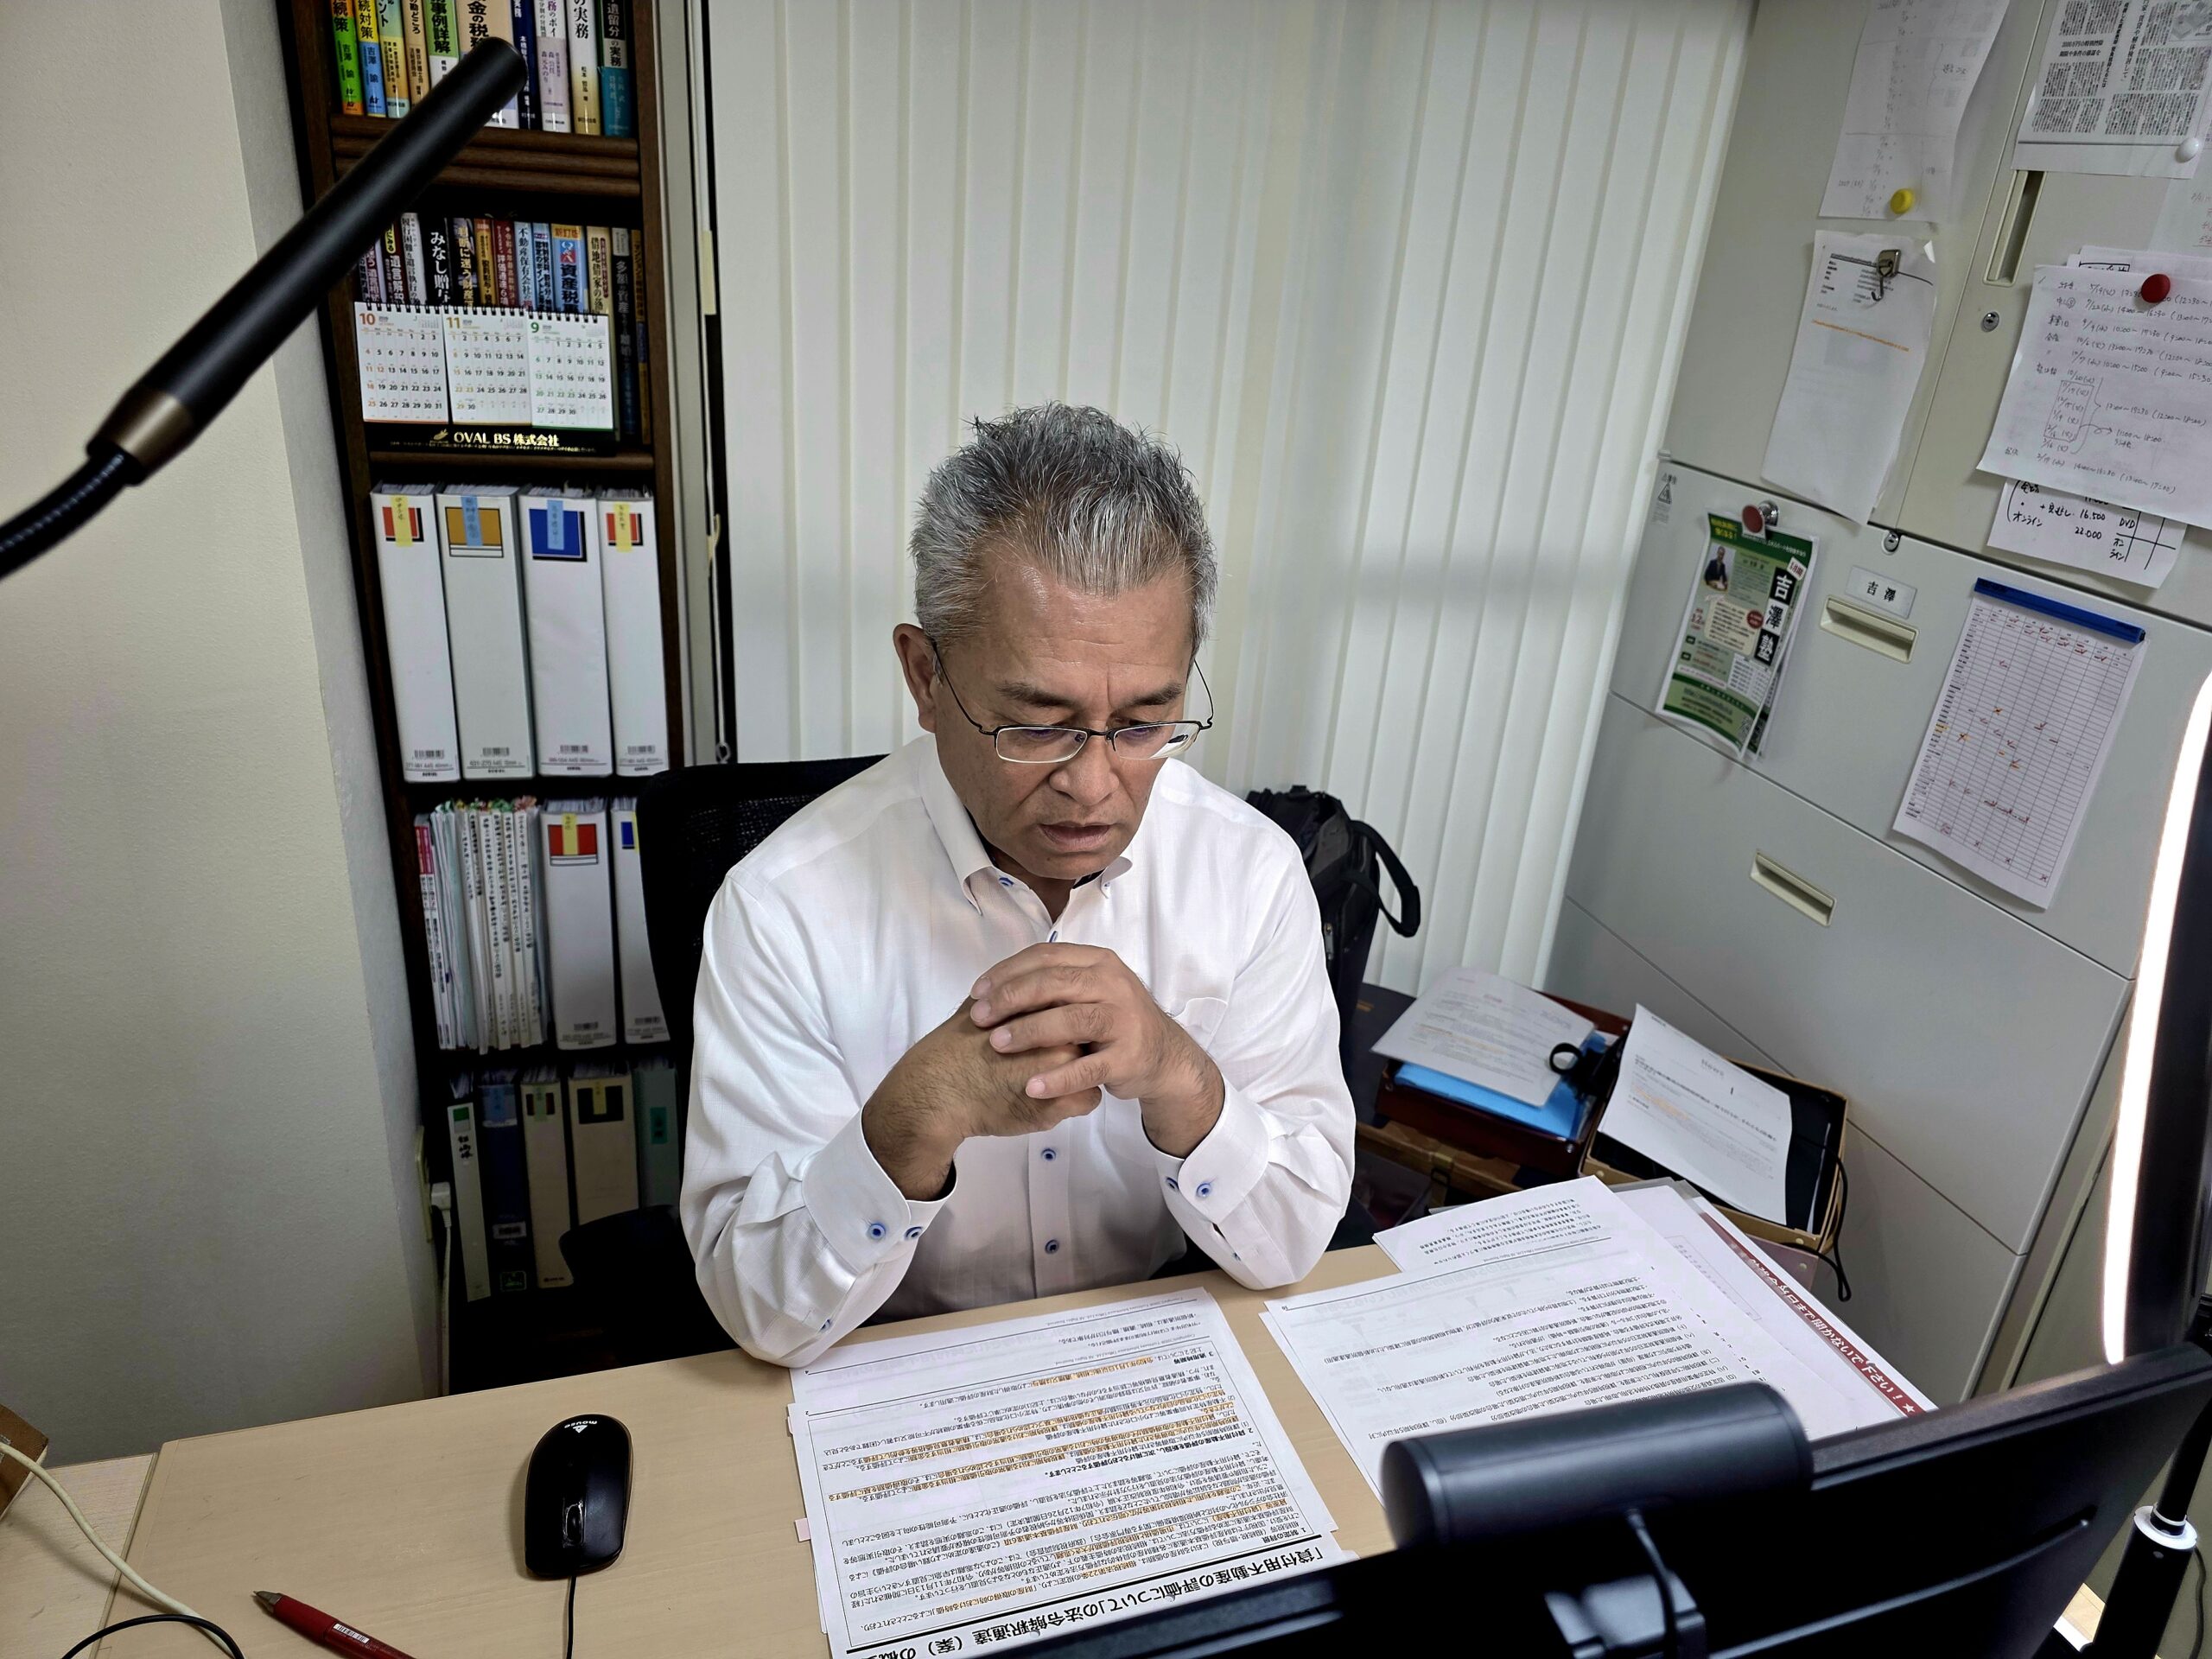
それにしてもややこしい…。
「相続開始前5年以内に対価を伴う取引により取得等された貸付用不動産(賃貸物件)は課税時期における通常の取引価額(時価)で評価する」だけなら理解できますし、「対象物件を取得等した際時価で取引しているのならば時価の8割で評価する」ところまでは何とかついていけるのですが…
●課税時期の5年より前に土地を取得していた場合や、
●今回の新個別通達が制定される日の5年より前に土地を取得していた場合、
●今回の新個別通達が制定される5年以内に相続等により土地を取得している場合、
●今回の新個別通達が制定される5年以内に相続等により土地を取得しているが、課税時期の5年以内に貸家を建てている場合
等、経過措置が複雑すぎて理解に苦しむ…悩
「不動産小口化商品の評価見直し」も、原則と例外に加え、例外にも原則と例外があり、しかも例外の例外は2つあり、もう宇宙…。
パブコメは10月18日に締め切られましたが、まだ正式な通達は発表になっていません。
果たして概要から変更となる部分があるのか否か、変更されたとしたらどの部分なのか分かりません。
また、今後追加で発表されるであろう資産課税課情報等も見てみないと実際の取り扱いについては不明なところがあります。
地主や賃貸物件を所有している方には大きな影響を与える改正ですので、今後もしっかり確認してきたいと思います。
次回12月7日(月)の第91回ZOOM勉強会は『生前贈与を巡る勘違い』と題し、①祖父が孫の学資を負担しても本当に贈与税はかからないのか?、②公正証書で贈与契約書を締結すれば確実に財産が移転したと証明できるのか?について解説する予定です。
© 2014-2026 YOSHIZAWA INHERITANCE OFFICE