投稿日:2026年11月9日
国税庁の有識者会議で議論されてきた「取引相場のない株式(非上場株式)の評価方法見直し」について、令和8年11月4日(水)に開催された衆院財務金融委員会で片山財務大臣が「有識者会議の議論は一旦停止する」と表明しました。
新聞記事はこちら
「有識者会議の議論をもとに現時点で見直しの方向性が決まっていることはそもそも全くない」
「与党税制調査会(税調)において国税庁の案を前提とすることなく白地で議論していただく」
とも発言していますので、今まで議論されてきた有識者会議での見直し案を白紙戻し、ゼロベースで根本から見直すことになりそうです。
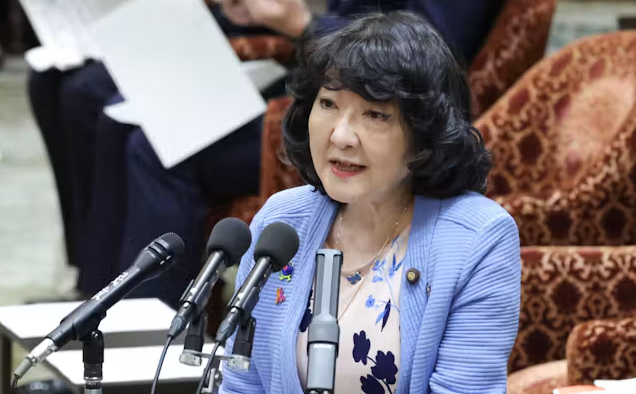
今年10月7日の衆院本会議で高市早苗首相も代表質問に対し「ゼロベースで検討を進める」との見解を表明していましたので、そことも平仄は合っています。
財産の価額は相続税法第22条で「時価」と定められています。
そして、国税庁は財産評価基本通達で「時価とは、不特定多数の当事者間で自由な取引が行われる場合に通常成立すると認められる価額をいい、その価額はこの通達の定めによって評価した価額による」と定めています。
つまり、非上場株式の価額は法律上「時価」であり、非上場株式は不特定多数の当事者間で自由な取引が行われることがないことから時価を算定することが困難なため、通達で税務上の時価を定めているのです。
しかし、通達で定められた税務上の時価が本来の時価とは呼べない価額となっており、相続対策と称した租税回避も後を絶たないことから、会計検査院が「非上場株式の評価額が特に大会社や少数株主のケースで低くなり過ぎており、相続税・贈与税の課税の公平性に問題があるので見直しを検討すべきである」と指摘したのです。
会計検査院の指摘ですから、国としては何らかの形で対応しなければいけません。
そこで国税庁が見直しに着手したのですが、議論を重ねる中で「相続税の負担が増す」とか「中小企業が潰れてしまう」等の声がアチコチから挙がり、非上場株式の評価(時価)に関する計算方法を見直さなければならない所、時価の議論から離れ、簿価を使うだの訳の分からないことを言い出し、評価方法のテクニック論に議論がすり替わってしまっていました。
10月29日に行われた自民党の日本成長戦略本部の会合でも「国税庁の見直し案は容認できない」「現行案を検討の前提とせず白地から議論を行うべきだ」と反対論が相次いでいました。
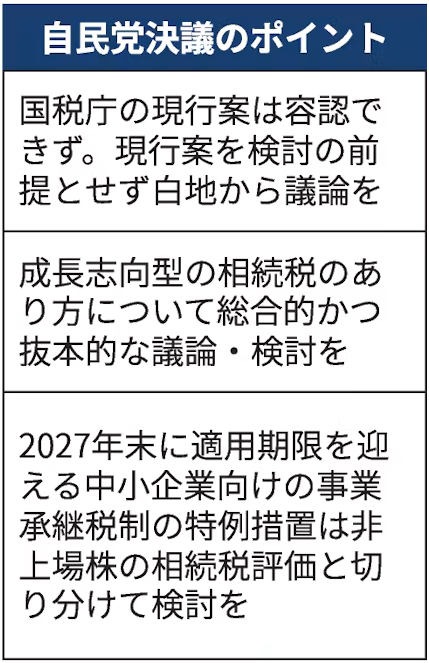
「評価が高く税負担が重い」「中小企業における事業承継の負担を軽減したい」という意見を汲むのなら、評価を下げるのではなく、評価は維持したまま別途「納税猶予」や「納税免除」等の特例措置を設ければいいのです。
改正される通達が適用されるのは令和10年1月1日を予定していますので、年末に発表される「令和9年度税制大綱」に何らかの方向性を明記しないと間に合いません。
通達改正は国会を通す必要こそないものの、パブリックコメントを募集する時間などもかかりますので、適用開始日をもう一年先送りする可能性も考えられます。(僕は個人的にないと思っていますが)
果たしてどのような結論に至るのか。行方を見守りたいと思います。
2015.12.14

2017.4.23
2026.10.19
2020.3.23

2015.9.25
2026.4.30
2024.11.11
2023.11.14
2024.12.20
2016.4.20
© 2014-2026 YOSHIZAWA INHERITANCE OFFICE