投稿日:2026年9月24日
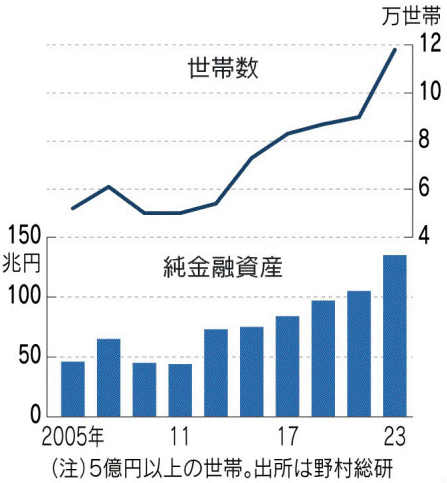
令和8年8月17日(月)付の新聞に、『メガ銀、「超富裕層」を争奪~三井住友営業担当者2倍~保有資産の格差拡大』の記事がありました。
今も昔も金融機関にとって一番大事なお客様は資産家(富裕層)ですから、そこを営業の中心に据える流れは当然なことだと思います。
しかし、本物の富裕層が銀行にどっぷり浸かるのか…疑問です。
記事によると、
●三井住友銀行…2028年度までに富裕層向けの拠点数を全国12か所に拡充し、超富裕層の営業担当者を400人規模に倍増させる。
●みずほ銀行…30億円以上の資産を持つ超富裕層の担当者を2026年度中に2024年度比で5割増やす。
●三菱UFJ銀行…富裕層担当の社員を2023年度比2倍の約2500人体制にした。
だそうです。
銀行のリテール部門における収益の過半はごく一部の富裕層が稼いでいると言われています。
もちろん銀行によって富裕層の定義は異なりますし、富裕層が銀行に落としているフィーの割合(額)もマチマチですが、それでも富裕層が銀行の収益を支えていることに異論を挟む人はいないでしょう。
そのため、メガバンクが傘下の銀行や信託銀行、証券会社等グループ全体で超富裕層を囲い込んでいく動きは自然な流れだと思います。
しかし、果たして超富裕層は銀行の思い通りに囲い込まれ、手数料を払うのでしょうか?
情報が溢れ、ある程度の情報であれば容易に取得できる世の中ですから、誰もが知っているレベルの話しでは稼げなくなっています。
そのため、本気で超富裕層を囲い込むのであれば、会社の規模や肩書を忘れ、既存のルールを捨て去り、超富裕層が望む体制に切り替えなくてはいけません。
例えば、平日の9時~17時の営業時間内で対応しようなんて無理な話しですし、超富裕層がお金を払ってでも得たいと思うここだけの知識や助言を与えるためには、人材育成そのものも変えていかなければいけないでしょう。
そう考えると、僕は銀行の超富裕層部隊に取り込まれる人は本物の超富裕層ではなく、世間一般の水準から見たら多少お金を持っている程度の資産家かなと思っています。
2015.12.14
2026.8.24
2026.4.30
2026.9.2

2025.12.4
2019.12.9

2026.9.11

2025.3.19
2026.9.18
2021.8.9
© 2014-2026 YOSHIZAWA INHERITANCE OFFICE